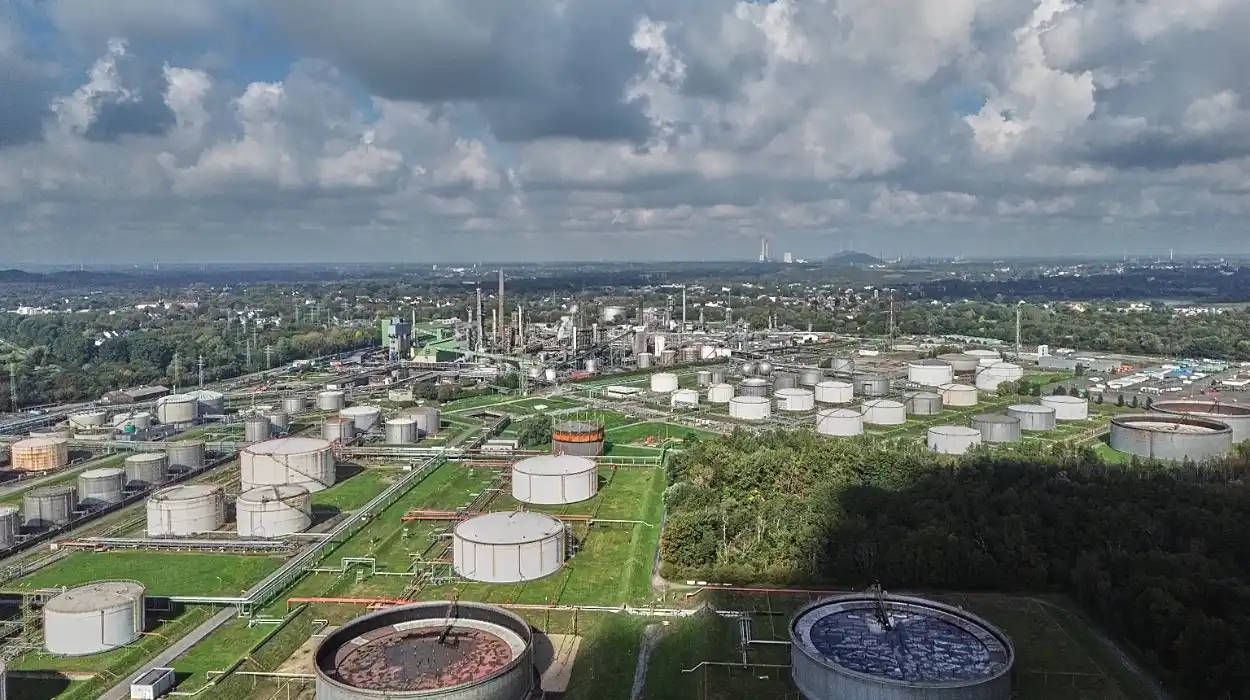
Paris (Berlin Morning Magazine) October 14, 2026 – Die Internationale Energieagentur hat gewarnt, dass die globalen Dieselmärkte weiterhin unter starkem Druck stehen werden, wobei Versorgungsengpässe und erschöpfte Lagerbestände voraussichtlich bis weit in die zweite Hälfte des Jahres 2027 anhalten werden. Laut ihrem neuesten Ölmarktbericht, der am Mittwoch veröffentlicht wurde, haben anhaltende geopolitische Störungen, reduzierte Exporte und eine robuste Nachfrage die Diesel-Großhandelspreise in Europa auf historische Höchststände von über 220 US-Dollar pro Barrel getrieben. Die Agentur erklärte, dass die Gasölproduktion im vierten Quartal hinter der Nachfrage zurückbleiben wird, was eine bedeutende Auffüllung der verlorenen Reserven vor Ende nächsten Jahres unwahrscheinlich macht und das Risiko weiterer Preiserhöhungen für Verbraucher und Industrie erhöht.
Internationale Energieagentur hebt anhaltende globale Versorgungsengpässe hervor
Die Internationale Energieagentur berichtete, dass die globalen Dieselmärkte nach erheblichen Verlusten aus Russland und dem Nahen Osten, wo sich die kombinierten Störungen auf 1,3 Millionen Barrel pro Tag summierten, mit kritischen Lieferbeschränkungen konfrontiert sind. Im September sanken die globalen Dieselimporte im Vergleich zum Vorjahr um 700.000 Barrel pro Tag. Während alternative Versorgungsquellen das Defizit teilweise kompensiert haben, reicht das Volumen nicht aus, um die internationalen Märkte ins Gleichgewicht zu bringen.
Die Großhandelspreise für Diesel erreichten Mitte September an den wichtigsten internationalen Handelsplätzen Rekordwerte, stiegen in Singapur über 200 US-Dollar pro Barrel und erreichten in Europa sowie in den Vereinigten Staaten rund 220 US-Dollar pro Barrel. Die Agentur merkte an, dass diese erhöhten Preisniveaus stark steigende Cracks, fallende Lagerbestände und eine zunehmende Backwardation widerspiegeln, was auf einen dringenden Bedarf an zusätzlichen Lieferungen hindeutet. Anhaltende Lieferengpässe haben den internationalen Gasölmärkten jedoch eine entscheidende Bestandsdeckung vor der Hauptnachfragezeit im Winter entzogen.
Auswirkungen geopolitischer Konflikte und Infrastrukturstörungen
Die anhaltende Anspannung auf dem Dieselmarkt steht in engem Zusammenhang mit andauernden militärischen Konflikten und Sicherheitsrisiken, die wesentliche Energieinfrastrukturen und Seehandelsrouten betreffen. Obwohl sich die Rohölexporte aus dem Nahen Osten im September deutlich erholten und mehr als 75 Prozent des Niveaus vor dem Konflikt erreichten – unterstützt durch erhöhte Zuflüsse durch die Straße von Hormus und die rasche Wiederherstellung der Ost-West-Pipeline Saudi-Arabiens –, bleibt die allgemeine Erholung äußerst fragil.
Erneute Angriffe auf die Energieinfrastruktur und den Tankerverkehr bedrohen weiterhin die Lieferungen. Darüber hinaus haben erhöhte Sicherheitsrisiken und Rekord-Tankerfrachtraten die Lieferkosten in die Höhe getrieben und die Raffineriemargen weltweit geschmälert. Ein anhaltender Konflikt hat zudem das Risiko einer erneuten Welle energiebedingter Inflation erhöht, da höhere Treibstoffkosten auf die Lieferketten von Unternehmen, Transportunternehmen und Haushalten durchschlagen.
Bewertung vorgeschlagener russischer Exportmaßnahmen und politischer Reaktionen
Inmitten des wachsenden öffentlichen und politischen Drucks bezüglich hoher Treibstoffkosten sind Diskussionen über mögliche Anpassungen internationaler Handelsbeschränkungen aufgekommen. Jüngste politische Vorschläge zur Freigabe von russischem Diesel auf den globalen Märkten – einschließlich initialer Lieferungen von insgesamt 300.000 Tonnen – wurden von internationalen Amtsträgern und Energieanalysten diskutiert.
Finanzinstitute wie Goldman Sachs schätzten, dass Erstlieferungen dieser Größenordnung die Großhandelspreise für Diesel in Europa und an der US-Golfküste um lediglich 1 bis 2 US-Dollar pro Barrel senken würden. Unterdessen erklärte die Internationale Energieagentur, dass eine Lockerung der russischen Exportbeschränkungen die globale Gasölmarktbilanz kaum wesentlich verändern dürfte, da die derzeitigen Exportbeschränkungen in erster Linie auf fehlende operative Raffineriekapazitäten in Russland zurückzuführen sind.
Die vorgeschlagenen Maßnahmen stießen bei Gesetzgebern und internationalen Gremien auf Kritik. Eine parteiübergreifende Gruppe von US-Senatoren argumentierte, dass solche Aktionen gegen bestehende Gesetze verstoßen, die den Import russischer Energie verbieten. In ähnlicher Weise erklärte der EU-Kommissar für Wirtschaft und Produktivität, Valdis Dombrovskis, während eines Treffens in Bangkok, dass die aktuellen Bedingungen nicht für eine Lockerung der Sanktionen gegen Russland geeignet seien. Er äußerte Skepsis hinsichtlich der diskutierten Mengen und hinterfragte die logistische Fähigkeit Russlands, die zugesagten Lieferungen zu erfüllen.
Anpassung der Prognosen für Ölnachfrage und Produktion für 2027
Vorausschauend prognostiziert die Internationale Energieagentur, dass das globale Ölnachfragewachstum im Jahr 2027 2 Millionen Barrel pro Tag erreichen wird, während für das Gesamtangebot eine Erholung um 7,7 Millionen Barrel pro Tag erwartet wird. Innerhalb dieser prognostizierten Expansion sollen die Organisation erdölexportierender Länder und ihre Verbündeten 5 Millionen Barrel pro Tag des Anstiegs ausmachen, während Produzenten außerhalb des Bündnisses weitere 2,7 Millionen Barrel pro Tag beisteuern dürften.
Trotz der für nächstes Jahr erwarteten Angebotserholung betont die Internationale Energieagentur, dass das anhaltende Defizit bei der Dieselproduktion eine Auffüllung der Bestände in naher Zukunft verhindern wird. Da die Dieselnachfrage trotz höherer Einzelhandelspreise und allgemeiner Konjunkturschwäche widerstandsfähig bleibt, werden Importregionen in ganz Europa bis weit ins Jahr 2027 hinein mit angespannten Marktbedingungen, erhöhten Großhandelspreisen und anfälligen Lieferketten konfrontiert sein.