London (Berlin Morning Magazine) Oktober 24, 2026 – Europa steht vor den schwächsten Energieperspektiven seit Jahren, da niedrige Gasbestände, hohe Preise und Engpässe bei Diesel die Befürchtungen einer erneuten Krise verstärken, während politische Vorschläge zur Wiedereingliederung russischer Brennstoffe auf erhebliche logistische und strukturelle Hindernisse stoßen. Da die Gasspeicher auf den niedrigsten Stand seit 2022 gefallen sind und maritime Lieferengpässe die globale Verfügbarkeit von Flüssigerdgas (LNG) einschränken, betonen Analysten, dass die Wiederaufnahme von Importen aus Russland keine unmittelbare oder einfache Abhilfe für den heiz- und industrietechnischen Bedarf des Kontinents im Winter bieten kann.
Steigender Druck auf die europäischen Energiemärkte vor dem Winter
Mit dem Herannahen der Wintersaison sehen sich die europäischen Energiemärkte mit einem Zusammentreffen von Belastungen konfrontiert, die Elemente früherer schwerer Engpässe widerspiegeln. Nach jüngsten Daten von Energieüberwachungsorganisationen sind die Gasspeicherstände auf dem gesamten Kontinent im Vergleich zu den letzten Jahren erheblich gesunken. Gleichzeitig haben die Großhandelspreise für Energie erhebliche Steigerungen erfahren, was auf breitere geopolitische Spannungen und Lieferunterbrechungen zurückzuführen ist. Marktberichten zufolge sind die Preise für Öl, Diesel, Kerosin und Erdgas im vergangenen Jahr beträchtlich gestiegen, was sowohl für Industrieverbraucher als auch für private Haushalte eine schwere finanzielle Belastung darstellt.
Globale Lieferengpässe und maritime Transportrisiken
Der Druck auf das Energienetz des Kontinents wurde durch Unterbrechungen entlang kritischer internationaler Transitrouten weiter verstärkt. Schwierigkeiten in der Straße von Hormus haben den Transport von Öl, raffinierten Erdölprodukten und Flüssigerdgas-Lieferungen (LNG) aus wichtigen Erzeugerländern des Nahen Ostens beeinträchtigt. Dieser maritime Engpass hat den globalen Wettbewerb um verfügbare LNG-Ladungen intensiviert und zu aggressiven Bietverfahren zwischen europäischen und asiatischen Käufern geführt. Infolgedessen sind die europäischen Nationen zunehmend einem volatilen globalen Spotmarkt ausgesetzt, auf dem die Sicherung kurzfristiger Lieferungen mit hohen finanziellen Aufschlägen verbunden ist.
Politische Debatten über die Wiederaufnahme russischer Energieimporte
Vor diesem Hintergrund schrumpfender Vorräte und erhöhter Preise haben innerstaatliche politische Debatten in einigen europäischen Ländern externe Versorgungsoptionen erneut geprüft. Rechte politische Gruppierungen, wie die Partei Alternative für Deutschland (AfD) in Deutschland, haben öffentlich eine Rückkehr zu russischen Energieimporten gefordert, um den inländischen Preisdruck zu lindern. Darüber hinaus haben diplomatische Vorschläge externer Vermittler, darunter Friedenspläne von internationalen Gesandten wie Steve Witkoff, gelegentlich Rahmenbedingungen enthalten, die eine Wiederaufnahme des europäischen Kaufs von russischem Gas nahelegen.
Infrastrukturelle und physische Grenzen der Gasversorgung
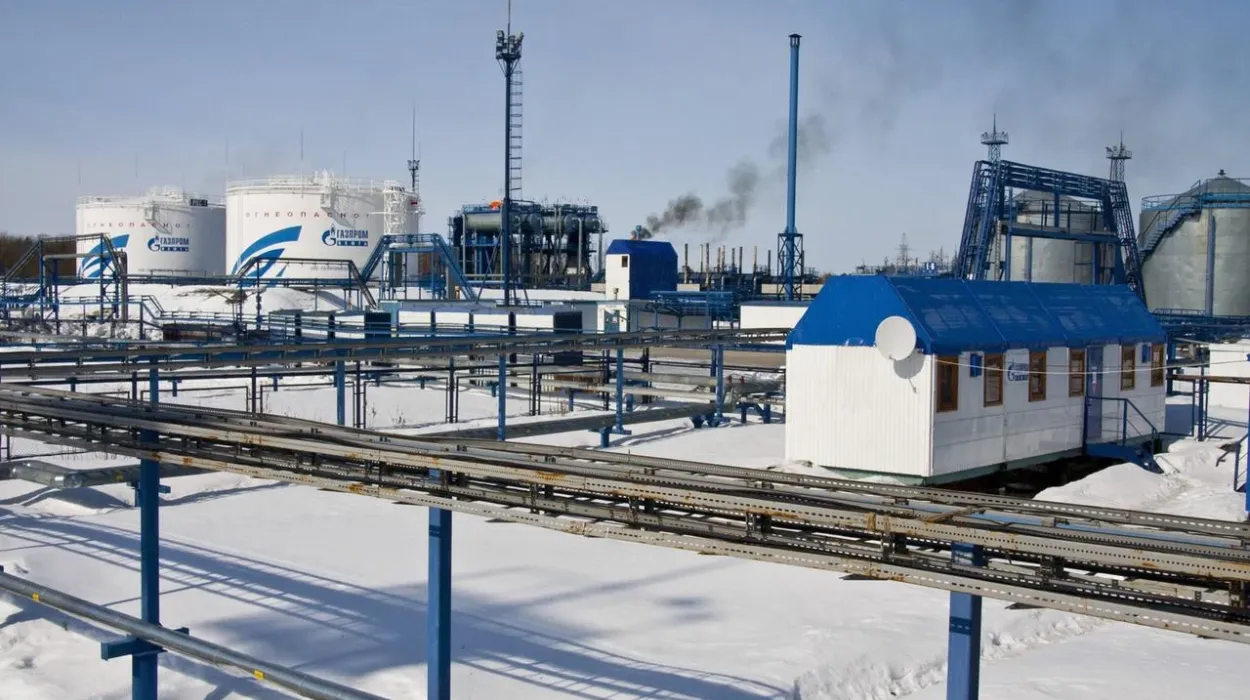
Energieökonomen, Infrastrukturspezialisten und Branchenanalysten haben jedoch konsequent darauf hingewiesen, dass eine plötzliche Rückkehr zu russischen Kohlenwasserstoffen den unmittelbaren Engpass im Winter nicht beheben würde. Harte physische Engpässe bleiben eine primäre Einschränkung. Nach der umfassenden Neuausrichtung der europäischen Importinfrastruktur in den vergangenen Jahren – einschließlich der Einstellung oder Entlastung wichtiger Pipeline-Netzwerke wie Nord Stream und der Transitkorridore durch die Ukraine – existieren die physischen Kapazitäten für eine rasche Hochskalierung russischer Pipeline-Lieferungen auf historische Niveaus kurzfristig nicht mehr.
Rechtliche Rahmenbedingungen und europäische Abkopplungsstrategie
Zusätzlich zu den Beschränkungen der physischen Infrastruktur setzen die von der Europäischen Union verabschiedeten Regulierungsrahmen und offiziellen politischen Positionen weiterhin Priorität auf eine vollständige Entkopplung von russischen Energieabhängigkeiten. Vertreter der Europäischen Kommission und der Regierungen der Mitgliedstaaten haben wiederholt betont, dass eine Rückkehr zu einer langfristigen Abhängigkeit von russischen Kohlenwasserstoffen die übergeordneten Sicherheitsziele untergräbt. Seit 2022 eingeführte Regulierungsmaßnahmen haben verschiedene Kategorien von russischer Kohle, Rohöl und raffinierten Produkten schrittweise verboten oder ausgemustert, während gesetzliche Rahmenbedingungen darauf ausgelegt sind, den Abschluss neuer langfristiger Lieferverträge mit russischen Unternehmen zu verhindern.
Koordinierte Nachfragereduzierung und europäische Einsparziele
Um die Schwachstellen des aktuellen Winterzyklus zu bewältigen, haben sich die europäischen Institutionen auf koordinierte Nachfragereduzierungsstrategien statt auf angebotsseitige Umkehrungen konzentriert. Ende September rief die Europäische Kommission erstmals seit Anfang 2022 formell zu koordinierten Senkungen des Gas- und Elektrizitätsbedarfs in den Mitgliedstaaten auf. Diese Richtlinien sollen Anreize für Energieeffizienz schaffen, gefährdete Industriesektoren vor plötzlichen Kürzungen schützen und die schrumpfenden unterirdischen Reserven über die Hauptheizmonate hinweg schonen.
Diversifizierung der Importkanäle über alternative Handelspartner
Gleichzeitig versuchen die europäischen Regierungen, ihre externen Beschaffungsportfolios über alternative, nicht-russische Kanäle zu diversifizieren. Erhöhte Importe von Flüssigerdgas aus den Vereinigten Staaten bilden zusammen mit verstärkten Pipeline-Mengen aus Norwegen und Aserbaidschan das Rückgrat der aktuellen Versorgungsstrategie des Kontinents. Dennoch bleibt die Angemessenheit dieser alternativen Ströme anfällig für externe Wetterbedingungen, globale Frachtraten und die Sicherheit maritimer Transitnadelöhre.
Sicherheitsrisiken und Schutz kritischer Energieinfrastruktur
Zusätzlich zu den saisonalen Versorgungs- und Preisherausforderungen haben die europäischen Behörden Bedenken hinsichtlich potenzieller Sicherheitsbedrohungen für die kritische inländische Energieinfrastruktur geäußert. Lagebeurteilungen und Berichte von Sicherheitsorganen haben das Risiko hybrider Einmischung, von Cyberzwischenfällen und physischer Sabotage gegen Energieverteilungsnetze hervorgehoben. Vorfälle an Umspannwerken und Industrieanlagen in verschiedenen Mitgliedstaaten haben zu erhöhter Wachsamkeit und koordinierten Schutzmaßnahmen sowohl auf nationaler als auch auf NATO-Ebene geführt, um die Stromerzeugung und das Übertragungsnetz während der Winterperiode zu sichern.
Langfristige Perspektiven und Unvoreingenommenheit der Energiestrategie
Während politische Akteure weiterhin über den theoretischen Nutzen einer Wiedereröffnung kommerzieller Energiekanäle mit Moskau debattieren, diktieren strukturelle, rechtliche und logistische Realitäten, dass russische Kohlenwasserstoffe nicht als schnelle Lösung mobilisiert werden können. Da die Speicherstände streng überwacht werden, stützen sich die Entscheidungsträger auf Nachfragemanagement, Effizienzvorgaben und eine diversifizierte globale Beschaffung, um die kommenden Monate zu bewältigen. Die Energiestrategie des Kontinents bleibt darauf ausgerichtet, neue Abhängigkeiten unabhängig von kurzfristigen Marktvolatilitäten zu vermeiden.