
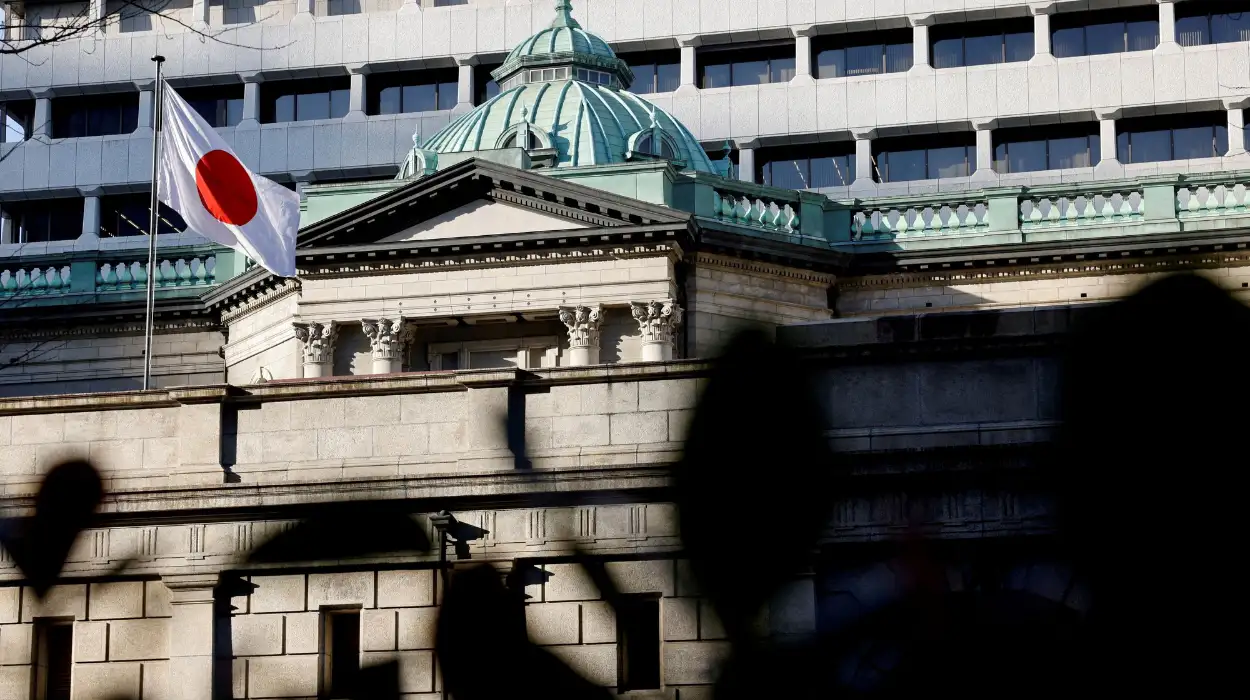
Tokio (Berlin Morgen Zeitschrift) 15. September 2026 – Es wird allgemein erwartet, dass die Bank von Japan ihren Leitzins in der kommenden Sitzung auf 1,25 Prozent anhebt, was einen bedeutenden Meilenstein auf dem Weg zur Normalisierung der Geldpolitik darstellt. Dieser erwartete Schritt unterstreicht die wachsenden Aufwärtsrisiken für die inländischen Inflationsraten, höhere Energiekosten und anhaltenden Währungsdruck, was eine potenzielle neue Phase für die globalen Kapitalmärkte signalisiert.
Der historische Kontext der ultraliedrigen Zinspolitik Japans
Mehr als ein Jahrzehnt lang hielt Japan an einem aggressiven geldpolitischen Lockerungsrahmen fest und hielt die Kreditkosten auf oder nahe Null, um deflationären Druck zu bekämpfen und die wirtschaftliche Aktivität zu stimulieren. Diese langjährige Haltung etablierte den japanischen Yen als eine der weltweit günstigsten Finanzierungswährungen. Globale Investoren nutzten regelmäßig auf Yen lautende Kredite, um renditestärkere Vermögenswerte auf internationalen Märkten zu finanzieren – eine Praxis, die gemeinhin als Yen-Carry-Trade bezeichnet wird.
Das enorme Ausmaß dieser Liquiditätsbereitstellung verwandelte die Bank von Japan in eine zentrale Säule der globalen Finanzströme. Während die meisten westlichen Zentralbanken die Zinsen aggressiv anhoben, um den pandemiebedingten Inflationsschüben entgegenzuwirken, blieb Japan durch eine hochgradig akkommodierende Geldpolitik ein bemerkenswerter Sonderfall. Diese Divergenz der Politik trieb internationale Investitionen im großen Stil an und beeinflusste die Währungsbewertungen an den globalen Märkten stark.
Aufkommende wirtschaftliche Belastungen und Inflationsrisiken
In den letzten Quartalen hat sich das makroökonomische Umfeld der japanischen Wirtschaft deutlich verschoben. Die zugrundeliegende Inflation nähert sich weiterhin dem Zielwert der Zentralbank von 2 Prozent, angetrieben durch eine Kombination verschiedener Faktoren. Der Preisdruck hat sich durch steigende globale Ölpreise, eine starke Nachfrage im Bereich der Infrastruktur für künstliche Intelligenz und die anhaltenden Durchleitungseffekte eines schwächeren Yen auf importierte Güter und Rohstoffe verstärkt.
Auch die Binnenindikatoren haben Widerstandsfähigkeit gezeigt. Das BIP-Wachstum im zweiten Quartal wurde nach oben korrigiert, die Indikatoren für Unternehmensinvestitionen blieben stabil, und die Reallöhne verzeichneten eine Aufwärtsbewegung. Diese Entwicklungen geben den politischen Entscheidungsträgern Spielraum, eine weitere Straffung in Erwägung zu ziehen, ohne eine unmittelbare wirtschaftliche Kontraktion zu drohen, wenngleich der private Konsum vergleichsweise gedämpft blieb.
Politische Normalisierung und Markterwartungen
Die potenzielle Anpassung vom aktuellen Zinssatz von 1,0 Prozent auf 1,25 Prozent würde den Leitzins auf den höchsten Stand seit rund einunddreißig Jahren bringen. Finanzinstitute und Marktanalysten weisen darauf hin, dass eine Zinserhöhung im September einen proaktiveren Ansatz der Zentralbank widerspiegeln würde, um die Inflationserwartungen zu steuern und das zugrundeliegende Preiswachstum zu stabilisieren.
Die Marktteilnehmer haben die Wahrscheinlichkeit einer Zinserhöhung in der kommenden Sitzung weitgehend eingepreist. Analysten verschiedener Finanzinstitute prognostizieren, dass zwar eine präventive Zinsanpassung wahrscheinlich ist, die anschließende politische Normalisierung jedoch in einem gemessenen Tempo verlaufen und dabei inländische fiskalische Zwänge gegen internationale Marktvolatilität abwägen wird.
Auswirkungen auf globale Kapitalströme und Währungen
Während die Bank von Japan eine straffere Geldpolitik vorantreibt, stehen die Mechanismen globaler Carry-Trades auf dem Prüfstand. Ein schrumpfender Zinsunterschied zwischen Japan und anderen großen Volkswirtschaften könnte grenzüberschreitende Anlagestrategien verändern und die globale Allokation von Vermögenswerten beeinflussen. Investoren und Analysten beobachten weiterhin, wie sich Anpassungen bei den Renditen japanischer Staatsanleihen und den Währungsbewertungen auf die breiteren Dynamiken der Finanzmärkte in den kommenden Monaten auswirken werden.