
Houston (Berlin Morgen Zeitschrift) September 29, 2026 – Alternative Vermögensverwalter, die Kapital aus ihren Versicherungssparten einsetzen, verändern die Finanzierung der US-Energieinfrastruktur durch hybride Transaktionen und direkte Kapitalbeteiligungen grundlegend. Große Midstream-Unternehmen wie ONEOK, Williams und EQT greifen zunehmend auf alternative Kapitalquellen zurück, um massive Pipeline-Erweiterungen und Flüssigerdgasprojekte (LNG) zu finanzieren, ohne die traditionellen börsennotierten Aktionäre zu verwässern. Diese innovativen Finanzierungsstrukturen ermöglichen es Energiekonzernen, milliardenschwere Investitionen abzusichern und gleichzeitig die vollständige operative Kontrolle über ihre Kernwerte zu behalten.
Die Verlagerung hin zu alternativen Finanzierungsformen markiert einen signifikanten strukturellen Wandel bei der Kapitalbeschaffung für Energieinfrastrukturprojekte in den Vereinigten Staaten. Traditionell stützten sich börsennotierte Midstream-Konzerne stark auf konventionelle Schuldenmärkte, syndizierte Bankkredite oder Kapitalerhöhungen am Sekundärmarkt, um kapitalintensive Projekte wie überregionale Pipelines und LNG-Exportterminals zu finanzieren. Steigende Zinsen, strengere Bankenregulierung und allgemeine Volatilität an den öffentlichen Märkten haben Unternehmen jedoch dazu veranlasst, sich nach alternativen Kapitalgebern umzusehen. Private-Equity-Giganten und Vermögensverwaltungsgesellschaften, gestützt durch erräumliche Barreserven in ihren Versicherungsgeschäften, sind eingesprungen, um diese Finanzierungslücke zu schließen.
EQT setzte Ende 2024 einen frühen Maßstab für diesen Trend, als das Unternehmen durch den Verkauf einer 49-prozentigen Beteiligung an einem Joint-Venture mit Midstream-Werten an Blackstone Credit & Insurance 3,5 Milliarden US-Dollar einsammelte. EQT verwendete die Erlöse aus dieser Transaktion zur Tilgung von Schulden, die sich nach der Großübernahme von Equitrans Midstream angesammelt hatten. Aufbauend auf diesem Rahmenwerk haben andere Branchenführer diese Hybridstrukturen verfeinert und ausgeweitet, um sie an ihre jeweiligen strategischen und finanziellen Anforderungen anzupassen, wodurch traditionelle Hürden an den öffentlichen Märkten vermieden wurden.
Strukturwandel bei Unternehmensbeteiligungen und Finanzierungsmodellen
Im Juli kündigte Williams eine von Blackstone angeführte Investition in Höhe von 5,34 Milliarden US-Dollar an, die zur Finanzierung der Entwicklung von fünf großen Energieprojekten dienen soll. Ein Unternehmenssprecher von Williams erklärte, dass der Finanzierungsprozess erfolgreich ein Rahmenwerk geschaffen habe, das es dem Konzern ermögliche, bei der Verfolgung ähnlicher Gelegenheiten in Zukunft effizient zu agieren. Dieser hybride Finanzierungsmechanismus erlaubte es Williams, beträchtliches Kapital für das Infrastrukturwachstum zu beschaffen, während gleichzeitig die operative Kontrolle gewahrt und das gesamte Schuldenprofil gesteuert wurde.
ONEOK führte im August mit einem 9-Milliarden-Dollar-Geschäft mit Apollo ein noch neuartigeres Transaktionsmodell ein. Im Gegensatz zu früheren Vereinbarungen, bei denen Versicherungskapital typischerweise ein abgegrenztes Projekt oder ein separates Joint-Venture finanzierte, etablierte die Vereinbarung zwischen ONEOK und Apollo eine direkte Struktur innerhalb der Muttergesellschaft selbst. Durch diese Regelung tätigte der Vermögensverwalter eine direkte Minderheitsbeteiligung am Eigenkapital von ONEOK.
Finanzberater merken an, dass dieser Ansatz einen einzigartigen Präzedenzfall für den gesamten Versorgungs- und Midstream-Sektor schafft. Jeffrey Mensch, Leiter der M&A-Strukturierung bei Barclays, die ONEOK bei der Transaktion beraten hat, hob die potenziellen Auswirkungen des Geschäfts auf die öffentlichen Märkte hervor.
„Dies hat das Potenzial, eine zusätzliche Finanzierungsoption für börsennotierte Unternehmen zu werden, da man Eigenkapital in großem Stil beschaffen kann, ohne an die öffentlichen Märkte gehen zu müssen“,
erklärte Mensch. Durch die Umgehung traditioneller Aktienemissionen können Unternehmen eine unmittelbare Aktienverwässerung vermeiden und sich gleichzeitig langfristige finanzielle Rückendeckung von institutionellen Vermögensverwaltern sichern, die nach stabilen, ertragsbringenden Infrastrukturanlagen suchen.
Wachsender Bedarf an langfristigen Investitionen im LNG-Sektor
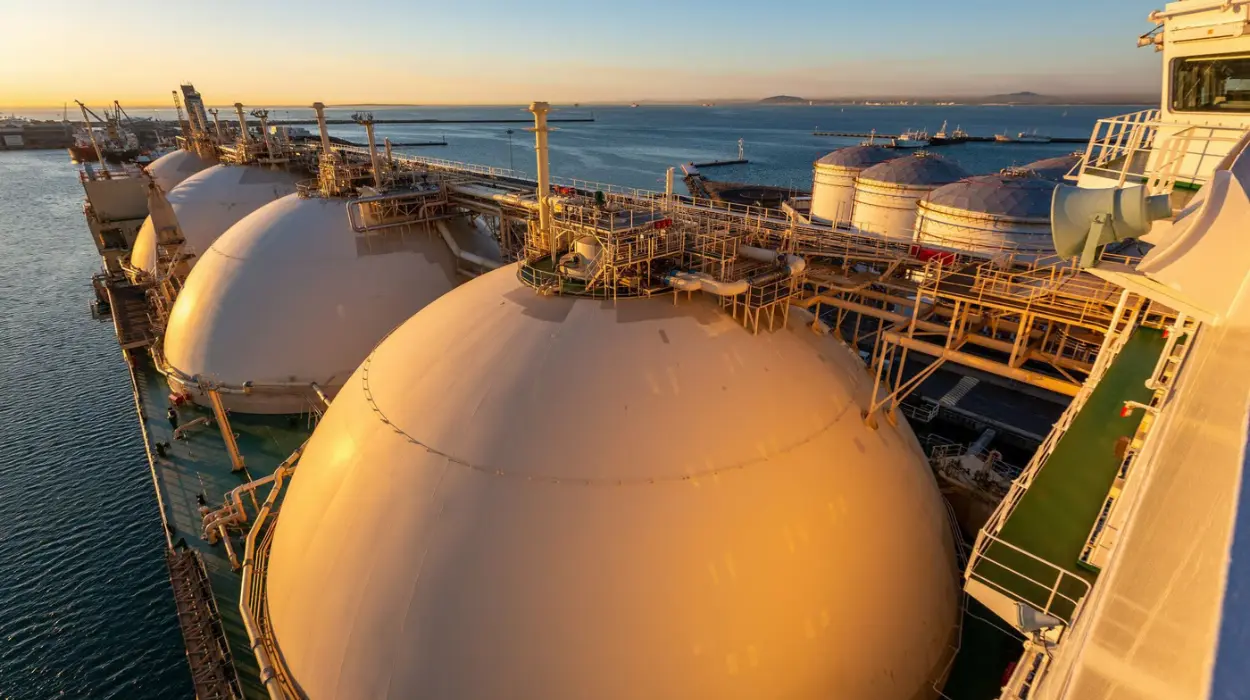
Die Beteiligung von alternativem Kapital ist besonders kritisch, da sich Nordamerika auf seine nächste Welle von Flüssigerdgas-Exportwachstum und inländischen Pipeline-Erweiterungen vorbereitet. Diese Energieprojekte erfordern enorme Vorabinvestitionen über mehrjährige Entwicklungszyklen hinweg. Die Versicherungssparten alternativer Vermögensverwalter, die stetige Ströme von Prämieneinnahmen verwalten, benötigen langfristige, cash-generierende Investitionen, um ihre langfristigen Verbindlichkeiten zu decken. Midstream-Energieanlagen, die durch gebührenbasierte Verträge und vorhersehbare Cashflows abgesichert sind, bieten eine ideale Übereinstimmung für diese institutionellen Portfolios.
Marktanalysten beobachten, dass die wachsende Abhängigkeit von privaten und alternativen Kapitalquellen die Wettbewerbslandschaft für Midstream-Betreiber verändern könnte. Unternehmen, die in der Lage sind, groß angelegte, nicht-traditionelle Finanzierungspakete zu sichern, können ihre Infrastrukturprojekte schneller vorantreiben als Konkurrenten, die ausschließlich von konventionellen Bankensyndikaten oder volatilen öffentlichen Aktienmärkten abhängig sind. Darüber hinaus bieten diese maßgeschneiderten Finanzstrukturen Unternehmen eine größere Bilanzflexibilität in Phasen makroökonomischer Unsicherheit.
Governance-Implikationen und Ausblick auf die Energiemärkte
Gleichzeitig überwachen Branchenbeobachter die langfristigen Governance-Auswirkungen der Einräumung von Minderheitsbeteiligungen oder bedeutenden Anteilen an Joint-Ventures an private Vermögensverwalter. Während die operative Kontrolle fest bei den Energiekonzernen verbleibt, bringt die Interessensausrichtung zwischen börsennotierten Midstream-Betreibern und Private-Equity-Sponsoren neue Dimensionen in die Unternehmensführung und die Kapitallokationsstrategien. Da immer mehr Energieunternehmen ihre Projektpipelines vor dem Hintergrund hoher Kreditkosten bewerten, wird erwartet, dass alternatives Kapital eine dominante Kraft bei der Gestaltung der nordamerikanischen Energieinfrastrukturentwicklung bleibt.
Bewertung von Kapitalstrategien für die künftige Energieexpansion
Die anhaltende Evolution der Infrastrukturfinanzierung unterstreicht eine breitere Anpassung innerhalb des nordamerikanischen Energiesektors. Da die globale Nachfrage nach Flüssigerdgas neben den inländischen Stromanforderungen weiter wächst, stehen Midstream-Betreiber unter dem Druck, die Transport- und Exportkapazitäten zu skalieren. Traditionelle Finanzierungskanäle allein reichen häufig nicht aus, um das für die Erfüllung dieser langfristigen Energiebedarfe erforderliche rasche Entwicklungstempo aufrechtzuerhalten.
Folglich verfeinern Energievorstände und Finanzinstitute kontinuierlich hybride Finanzierungsmodelle, um die Kapitaleffizienz zu optimieren. Die erfolgreiche Durchführung von milliardenschweren Transaktionen durch Unternehmen wie ONEOK, Williams und EQT zeigt, dass sich alternatives Kapital von einer Nischenfinanzierungsalternative zu einer Kernkomponente der Mainstream-Energiefinanzierung gewandelt hat. Branchenteilnehmer gehen davon aus, dass diese kollaborativen Rahmenbedingungen zwischen börsennotierten Energiekonzernen und privaten Vermögensverwaltern auf absehbare Zeit ein prägendes Merkmal der nordamerikanischen Infrastrukturentwicklung bleiben werden.